生产管理系统价值收益全解析:从投入到回报的量化路径
摘要:很多制造企业上系统前最关心两件事——要花多少钱、能赚回多少。本文拆解这套系统价值收益的完整构成,给出投入成本的明细结构、直接与间接收益的量化口径、可复用的ROI测算模型,并结合汽车零部件、露天煤矿、精细化工等国内场景说明如何把”看不见的管理改善”变成可审计的财务数字,最后给出六条成本优化路径。
生产管理系统价值收益投入成本分析

要谈回报,先要把账算全。不少企业在立项时只盯着软件报价,结果实施中期不断追加预算,最终实际支出是初始报价的1.6到2.2倍,项目还没上线就先背上了”超支”的标签。
一次性投入:看得见的与看不见的
一次性投入通常包含四项。软件许可或订阅费用占30%到40%,国内中大型制造企业的区间大致在60万到200万元,取决于模块数量与并发站点数;实施服务费与软件费用基本持平,包含流程梳理、蓝图设计、系统配置与数据迁移;硬件与网络改造(工业平板、扫码枪、Andon看板、车间网络覆盖)约20万到80万元;与ERP、PLM、WMS、设备SCADA的集成开发按接口数量计价,单接口3万到8万元不等。
持续投入:五年总成本才是真实账
容易被忽略的是持续投入。年度运维费一般为软件许可的15%到22%;云部署模式下这笔费用被打包进订阅价,但五年累计往往反超本地部署;内部配备1到2名专职系统管理员,年人力成本25万到40万元;再加上每年的流程优化与二次开发预留,建议按初始投入的8%到10%逐年计提。
以一家年产值8亿元、员工600人的离散制造企业为例:一次性投入约180万元,五年持续投入约150万元,五年总拥有成本(TCO)约330万元。这个数字是后面所有测算的分母,必须先摆到桌面上。
隐藏成本还包括停机切换期的产能损失、一线员工的适应期效率下降(通常持续4到8周,影响产出3%到5%),以及数据清洗所需的人工工时。经验做法是预留一次性投入的10%作为风险缓冲。
直接经济效益

直接收益是财务部门最容易认可的部分,因为它们能直接对应到损益表科目。
产能与效率:从瓶颈工序要产出
上线后最先改善的是计划达成率与设备利用率。国内汽车零部件行业的实践数据显示,排产从Excel人工调度转为APS自动排程后,订单准时交付率从78%提升到94%左右,换型等待时间下降20%到35%。华东一家做汽车转向节的企业,瓶颈工序的OEE从61%提高到74%,相当于在不增加设备的前提下年产能提升约13%,按12%的毛利率计算,直接贡献毛利156万元。
质量成本:不良率的每一个点都是钱
质量维度要看四类成本:内部失败(报废、返工)、外部失败(客诉、索赔)、鉴定成本、预防成本。系统通过工艺参数下发、首件检验强制校验、SPC实时判异,把质量管控从”事后检验”前移到”过程控制”。山东一家精细化工企业投用后,批次一次合格率从92.3%提升到97.8%,年减少返工与降级损失约210万元,客户索赔金额下降63%。对流程行业而言,一个百分点的收率提升往往就意味着数百万元的年度利润。
库存与资金:把压在仓库里的现金放出来
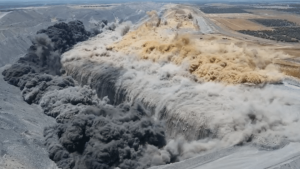
MES生产管理系统打通计划、调度、执行全流程之后,物料需求与工序节拍同步,在制品(WIP)和在途库存显著下降。内蒙古某露天煤矿的配套机修厂,通过工单级物料齐套校验与工序流转卡,备件库存周转天数从58天降到39天,释放占用资金约680万元;按6%的融资成本计算,仅资金成本一项年省41万元。
间接管理价值

间接收益不进损益表,却决定了企业能不能把直接收益持续拿住。
决策链条:从”周会复盘”到”当日纠偏”
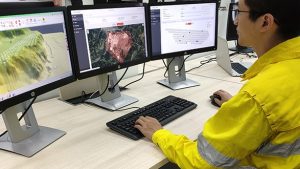
没有系统时,生产异常要等到次日甚至周末的周会才被讨论。系统把异常实时推送到责任人手机,班组长在当班内完成处理。某电力设备制造企业的统计显示,异常平均响应时间从7.2小时缩短到1.5小时,月度非计划停产时长下降42%。管理层拿到的不再是滞后的汇总报表,而是可以下钻到工序、设备、班组的实时数据。
合规与可追溯:审计成本大幅下降
对汽车、医药、航空航天等强监管行业,批次追溯是硬要求。过去做一次完整溯源需要人工翻查纸质记录,平均耗时6到10小时;系统上线后,正向(原料到成品)与反向(成品到原料)追溯可在30秒内完成,并自动生成追溯报告,满足IATF 16949与GB/T 39116—2020对过程数据可追溯的要求。仅应对客户审核与体系认证的工时节省,一年就有三四十万元。
组织能力:把老师傅的经验变成系统里的规则
工艺参数、排产逻辑、异常处理预案一旦固化进系统,就不再依赖个别员工的个人记忆。这对人员流动率较高的制造业尤为重要——新人培训周期从平均3个月缩短到6周,操作一致性明显提升。这部分价值难以精确计价,但通常在第二年才开始显现,是收益曲线后期上扬的主要动力。
ROI投资回报测算
一个可以直接套用的模型
要让生产管理系统价值收益真正落地,测算口径必须统一。推荐用”三年累计净收益 / 三年累计总投入”的口径,避免单看首年被实施成本压低的失真结果:
ROI = (三年直接收益 + 三年间接收益折现值 − 三年总投入)/ 三年总投入 × 100%
间接收益建议按0.6到0.8的折现系数计入,因为管理改善存在滞后与不确定性。
三年测算示例
沿用前面年产值8亿元的企业,前三年投入约250万元。收益侧按保守口径估算:
| 收益项 | 第1年 | 第2年 | 第3年 | 三年合计 |
|---|---|---|---|---|
| 效率提升带来的毛利增量 | 68万 | 156万 | 172万 | 396万 |
| 质量成本节约 | 75万 | 130万 | 142万 | 347万 |
| 库存资金释放与损耗下降 | 90万 | 60万 | 35万 | 185万 |
| 管理改善(折现后) | 22万 | 58万 | 66万 | 146万 |
| 年度收益合计 | 255万 | 404万 | 415万 | 1074万 |
| 年度投入 | 180万 | 45万 | 48万 | 273万 |
测算结果:三年累计净收益约801万元,ROI约293%,静态投资回收期约14个月。
需要说明的是,第1年因为实施期只释放半年效益、且包含一次性投入,净收益接近打平;真正的回报高峰出现在第2到第3年。这也解释了为什么很多企业在上线当年质疑”钱花得不值”,到了第三年却离不开系统。
不同规模企业的参考区间
年产值2亿元以下的企业,回收期通常在18到26个月;2亿到10亿元的企业,回收期12到18个月;10亿元以上的集团型企业因多工厂复制、边际成本递减,回收期可压缩到10到14个月。规模过小(年产值5000万元以下)的企业,建议优先选择轻量化的SaaS方案,避免重型实施拖垮现金流。
成本优化建议
同样的系统,不同企业花的钱可以差出一倍。以下六条是经过多个项目验证的省钱路径。
分阶段实施,先做价值密度最高的模块。 不要一上来就追求全流程覆盖。建议第一期的顺序是:生产订单与工单管理、报工与数据采集、质量检验、设备状态监控;排产优化、工艺管理、成本归集放到第二期。首期投入可压缩40%以上,用第一期的收益去支撑第二期的预算,财务上也更容易获批。
优先选云订阅,把固定成本变成变动成本。 对年产值5亿元以下的企业,SaaS模式的五年总成本通常比本地部署低25%到35%,且省去服务器采购、数据库运维和专职DBA。数据安全敏感的企业可采用混合部署:核心工艺数据本地化,协同与报表上云。
复用现有集成,避免重复造轮子。 立项前先梳理已建成的ERP、SCADA、WMS接口资产。很多企业已经买过ESB或API网关,只是没被充分利用,光这一项就能省下十几万到几十万元的集成开发费。
用标准功能换流程,而不是用定制开发换流程。 二次开发是成本失控的最大源头,每增加一个定制点,不仅当期多花钱,后续每次版本升级都要重新适配。经验比例是:定制开发工作量应控制在总实施的20%以内。如果某个需求必须靠大量定制才能满足,先问一句——是不是现有流程本身就不合理。
把数据准备的活前置到实施前。 物料主数据、BOM、工艺路线的清洗,是最耗时且最不产生”成就感”的工作。如果在启动前就用3到4周完成这项基础工作,可以节省实施顾问20%到30%的现场人天,按每人天2500元计,就是十几万元。
培养内部顾问,降低长期依赖。 选派两名既懂业务又有意愿的员工全程参与实施,并在验收后接手日常运维与小幅优化。外部顾问的单价是内部人力的3到5倍,把常规需求内部消化,每年可省下20万到40万元。
写在最后
回到最初的问题:这套系统到底值不值。答案不在软件演示里,而在你自己的账本上——先算清五年总拥有成本,再用效率、质量、库存三条线去量化直接收益,用决策速度、合规追溯、组织能力去补齐间接部分,最后套进三年ROI模型跑一遍。
价值收益的本质,不是买一套工具,而是把原本靠人盯、靠经验、靠事后补救的生产过程,变成可度量、可预警、可持续改进的闭环。选对实施路径的企业,往往在14个月左右就能收回投入;而一开始就把目标定为”全面覆盖”的项目,反而容易在预算和周期的双重压力下失焦。对于正在评估生产管理系统价值收益方案的团队,最务实的做法是:先拿一条产线做样板,用真实数据跑出属于自己工厂的收益曲线,再决定是否全面推开。

声明:本站发布的内容(图片、视频和文字)以原创、转载和分享为主,文章观点不代表本网站立场,如果涉及侵权请联系站长邮箱:sales@idmakers.cn删除,任何个人或组织,需要转载可以自行与原作者联系。